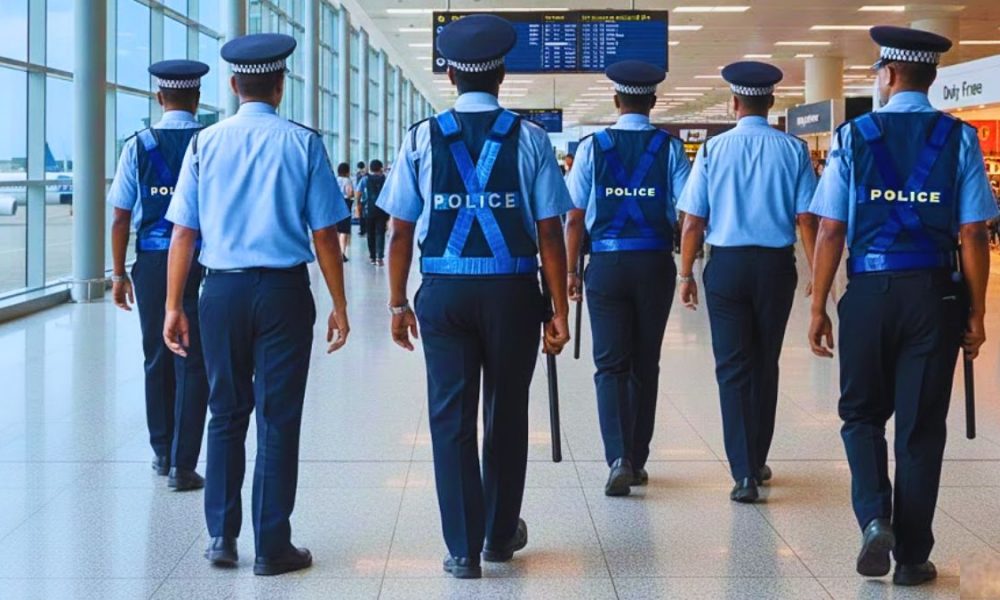
Un contrat litigieux d’approvisionnement en chaussures policières, évalué à Rs 21 450 000, a été officiellement confirmé après que le Comité indépendant d’examen (IRP) a rejeté une contestation juridique formulée par un soumissionnaire non retenu.
La bataille des enchères portait sur un marché lancé le 22 mai 2026 par le Bureau du Commissaire de Police pour 26 000 paires de chaussures Derby destinées aux agents et sergents.
Trois entreprises ont soumis des offres et, le 12 août, Knight Trading Agency Co. Ltd a appris que son offre avait échoué. Le contrat lucratif a été attribué à Banker Shoes Ltd au tarif de Rs 825 la paire, hors TVA.
Knight Trading a rapidement contesté cette décision, avançant trois objections majeures concernant la composition des matériaux, l’absence d’un modèle d’essai et les motifs de sa disqualification.
Litiges relatifs au matériel et aux échantillons
Knight Trading a soutenu que les semelles des chaussures de Banker Shoes étaient en PVC au lieu du caoutchouc obligatoire requis par les spécifications de l’appel d’offres, citant une liste interne des matières premières de l’usine.
Cependant, l’IRP a rejeté cet argument après que Banker Shoes ait présenté un certificat indépendant de laboratoire, sans contestation, confirmant des semelles en caoutchouc. Le Comité a noté qu’il n’incombe pas à lui de réaliser des réanalyses chimiques.
Concernant la plainte selon laquelle aucun modèle de chaussure n’avait été exposé pour inspection avant la soumission, l’IRP a renvoyé à un addendum du marché daté du 11 juin 2026.
Le document avertissait explicitement les candidats que « aucun échantillon n’était exposé pour inspection », les obligeant à s’en remettre entièrement aux spécifications écrites.
L’inscription manquante déterminante
La principale justification du rejet de Knight Trading reposait sur un détail de fabrication. Les spécifications de l’appel d’offres exigeaient que chaque chaussure porte gravée sur le côté de la semelle le mois et l’année de fabrication. L’échantillon de Knight Trading était dépourvu de cette inscription.
Alors que l’entreprise lésée soutenait qu’il s’agissait d’une exigence de production qui ne s’appliquait qu’après l’attribution du contrat, l’IRP a rejeté cette interprétation.
Le Comité a souligné que l’exigence ne contenait aucun libellé indiquant un report, contrairement à d’autres clauses du même document.
En citant un précédent de la Cour suprême de 2015, l’IRP a souligné qu’un organisme de révision ne peut substituer son jugement à celui des évaluateurs, qui avaient correctement classé l’omission comme une déviation majeure — un critère strict appliqué également à un autre soumissionnaire concurrent.
Constats et sanctions du comité
L’IRP a réitéré que son champ d’action juridique est limité à évaluer si la décision contestée est conforme au règlement d’appel d’offres, au droit statutaire et au matériel initialement présenté aux évaluateurs.
Bien que la réponse de la police ait été déposée hors délai, l’IRP a noté que Knight Trading ne s’était pas opposé et avait plutôt argumenté sur le fond, permettant un examen approfondi.
L’appel, une fois pour toutes rejeté, entraîne la perte de la moitié de la caution déposée par Knight Trading, tandis que l’autre moitié sera remboursée.
